Noticias
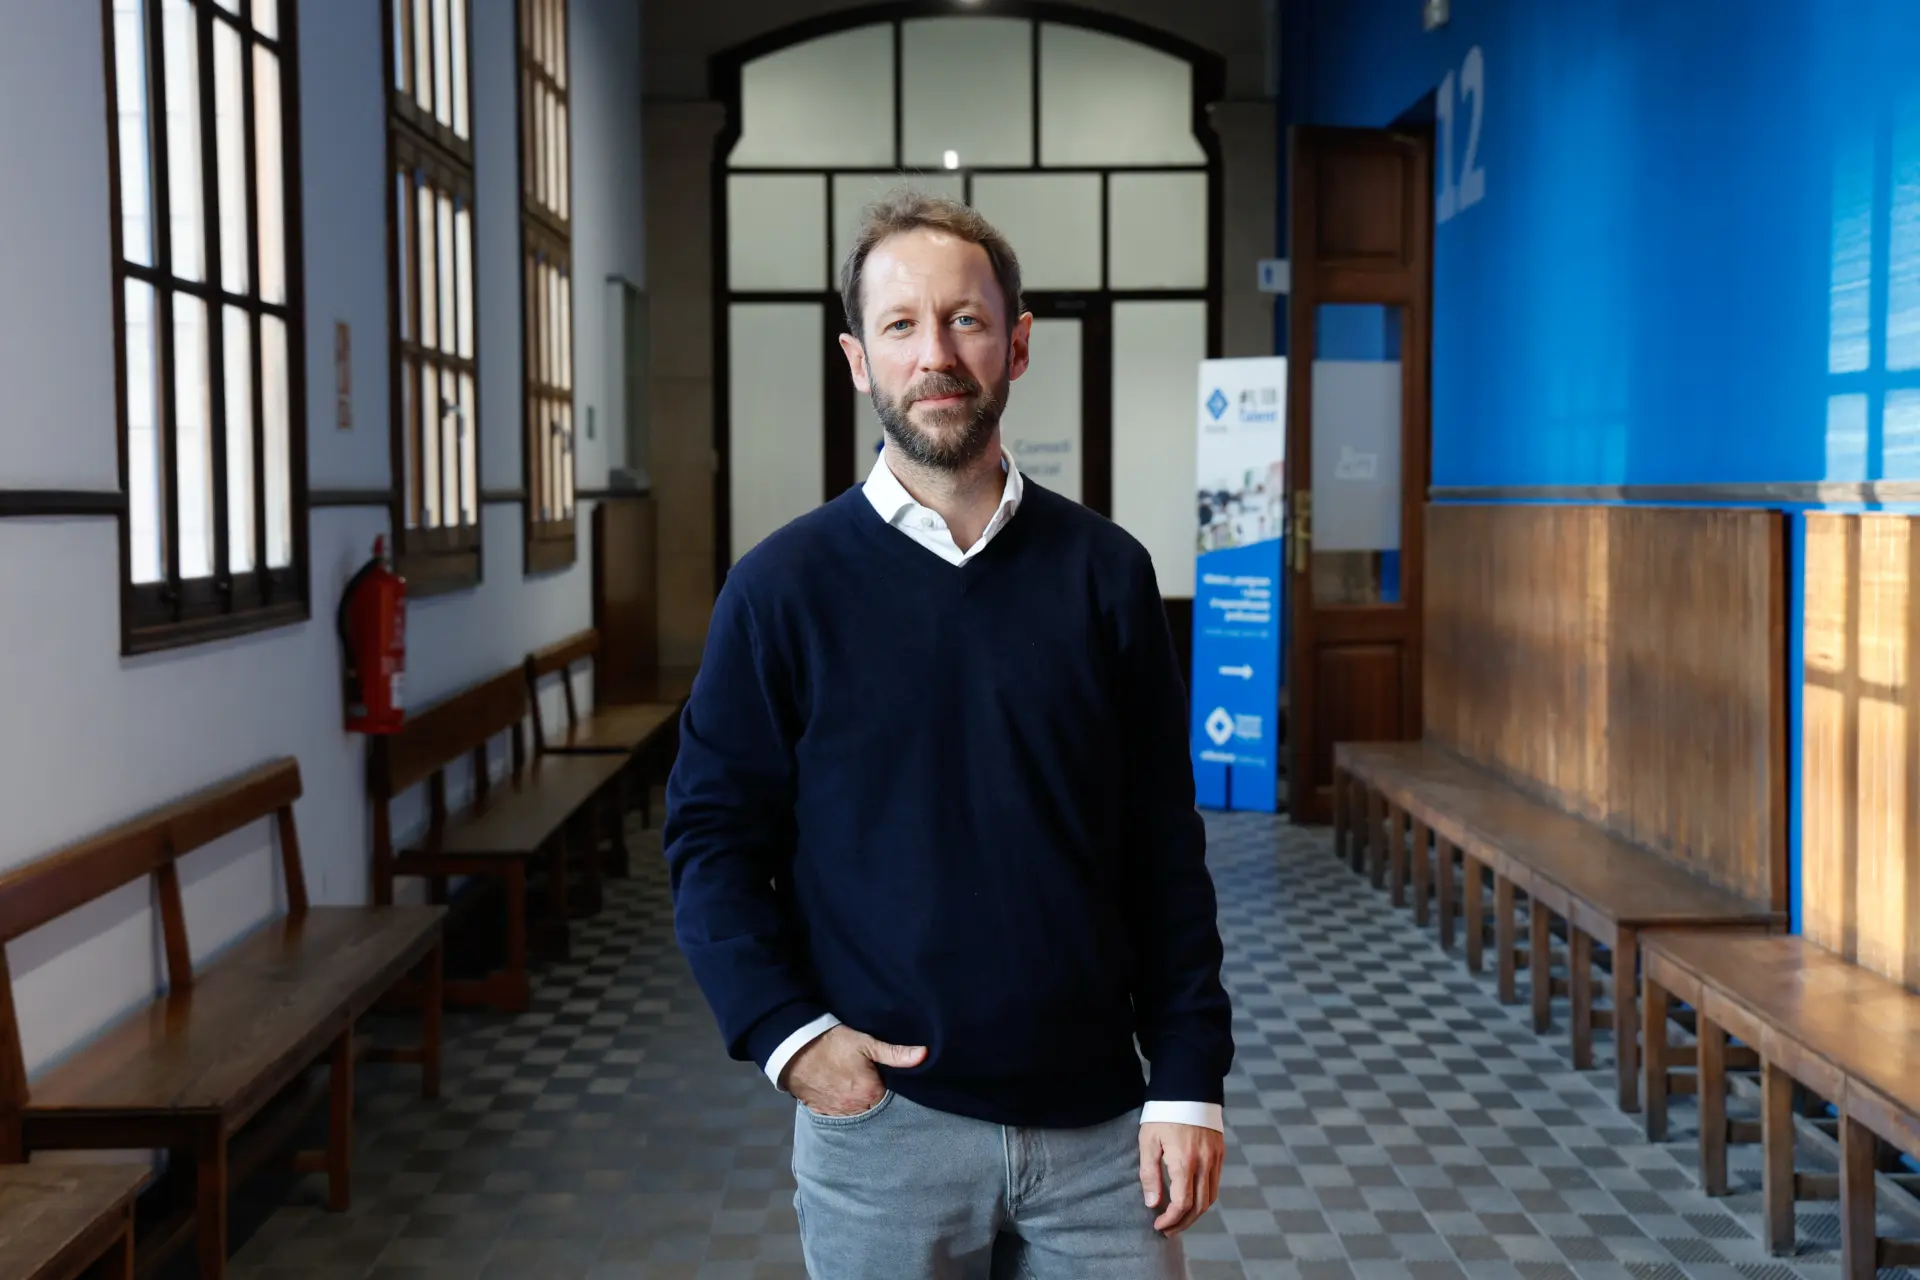
Miquel Rullán, abogado del bufete Tous-Riutord.
Connect'UP 2026
Miquel Rullán: «Los fundadores tienden a perder poder gradualmente a medida que van sucediéndose rondas de inversión»
El abogado abordó con los participantes de Connect’Up los principales aspectos legales que condicionan la relación entre emprendedores e inversores
Los participantes de Connect’Up participaron en una sesión centrada en el term sheet y el pacto de socios, dos herramientas clave para ordenar la relación entre emprendedores e inversores. La formación corrió a cargo de Miquel Rullán, jurista del bufete Tous-Riutord y formador habitual del programa, que abordó los principales aspectos legales que conviene tener en cuenta antes de cerrar acuerdos entre las partes.
—¿Qué función debería cumplir hoy un pacto de socios dentro de una startup y qué problemas conviene resolver antes de que aparezcan?
—El pacto de socios cumple una función trascendental en la vida de una startup ya que es el documento legal en el cual los socios establecen por escrito los acuerdos y los compromisos que regularán la vida de la sociedad, su relación entre ellos en su calidad de socios, así como la relación entre ellos y la sociedad. Un problema que conviene tratar cuanto antes es la salida de un socio en caso de no querer o no poder continuar en el proyecto.
—¿Cómo puede afectar un pacto de socios mal planteado a una futura ronda de inversión?
—Si eso llegara a suceder lo óptimo sería condicionar la inversión a la suscripción de un nuevo pacto de socios que eliminara cualquier potencial efecto adverso del anterior pacto.
—Cuando empieza a negociarse un term sheet, ¿qué aspectos del pacto de socios suelen quedar inmediatamente bajo revisión por parte del inversor?
—En realidad, contestaría que todos, en tanto en cuanto la norma general es que el term sheet sea propuesto de forma unilateral del inversor a la startup (sin perjuicio de que luego se abra una negociación de los términos). Si me pides cual es el aspecto primordial, te diría que la valoración de la startup y la protección de la inversión.
—¿Hasta qué punto un term sheet puede alterar el equilibrio de poder existente entre los fundadores?
—El equilibrio de poder siempre se ve tensionado cuando se negocia un term sheet. Los fundadores tienden a perder poder gradualmente a medida que van sucediéndose rondas de inversión. No obstante, siempre hay margen de negociación y clausulas protectoras a favor de los fundadores.
—En una negociación con inversores, ¿qué cláusulas del term sheet deberían analizarse con especial atención porque condicionarán después el pacto de socios definitivo?
—Todas son importantes, y muchas están interrelacionadas, aunque de primeras uno no lo vea. Las clausulas que tienen que ver, por ejemplo, con el importe de la inversión son sumamente importantes ya que sobre ellas suelen calcularse las garantías sobre el retorno de la inversión.
—¿Qué diferencias existen entre negociar la entrada de un inversor financiero y la de un socio estratégico desde el punto de vista del control y de los derechos societarios?
—A priori el primero te demandará más derechos económicos (dividendos garantizados o no, retorno de la inversión prioritarios, etc.) y el segundo te demandará más derechos políticos (formar parte del consejo, derechos de veto, mayorías cualificdas, etc.).
—¿Cuándo puede decirse que un fundador ha cedido demasiado control a cambio de financiación, aunque la valoración económica de la ronda parezca favorable?
—Es una pregunta difícil de contestar puesto que debe valorarse caso por caso. Además, debe tenerse en cuenta que la financiación posibilita la viabilidad (siempre potencial) del proyecto, sin la cual éste no sería posible. Luego, la medida de lo que sea 'demasiado' es a priori imposible de calcular.